給与と給料の違いとは?手当・税金や履歴書で損しない必須知識【2026】
毎月の明細書を開く瞬間や転職活動で求人票を吟味する際、何気なく目にする「給与」と「給料」という二つの言葉。日常会話では同義語のように混同されがちですが、法務・労務管理や税務の世界では厳密に区分された別個の概念です。この境界線を曖昧にしたまま雇用契約を結んでしまうと、「提示された金額と実際の手取りに大きな乖離があった」「基本給が極端に低く抑えられており、連動する賞与や退職金が大幅に目減りした」といった取り返しのつかない不利益を被るリスクが潜んでいます。
2026年の労働市場では、賃金体系の複線化やジョブ型雇用の浸透、さらには各種手当の統合・見直しが一段と加速しています。働く側が自らの労働対価を正当に評価し、生活防衛を図るためには、制度の根幹にある定義の違いを正確に把握しておくことが欠かせません。労働基準法や所得税法に基づく法的な位置づけから、履歴書への正しい記載マナー、額面と手取りの計算構造に至るまで、実務取材と公的データをもとに詳細を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「給料」は労働時間そのものに対して支払われる基本給を指し、「給与」は残業代・諸手当・賞与・現物支給まで含めた総受取額を意味する。
- 要点2:履歴書の本人希望欄に「給料〇〇万円」と書くと手当抜きの基本給を指すことになり、採用側との間で年収認識に致命的なズレを生じさせる。
- 要点3:手取り額は給与総額から社会保険料・税金が引かれて決まるため、基本給比率の高さを見極めることが生涯賃金を最大化する防衛策になる。
【疑問解消】給与と給料の違いとは?手当や税金・履歴書で損しない決定的境界線
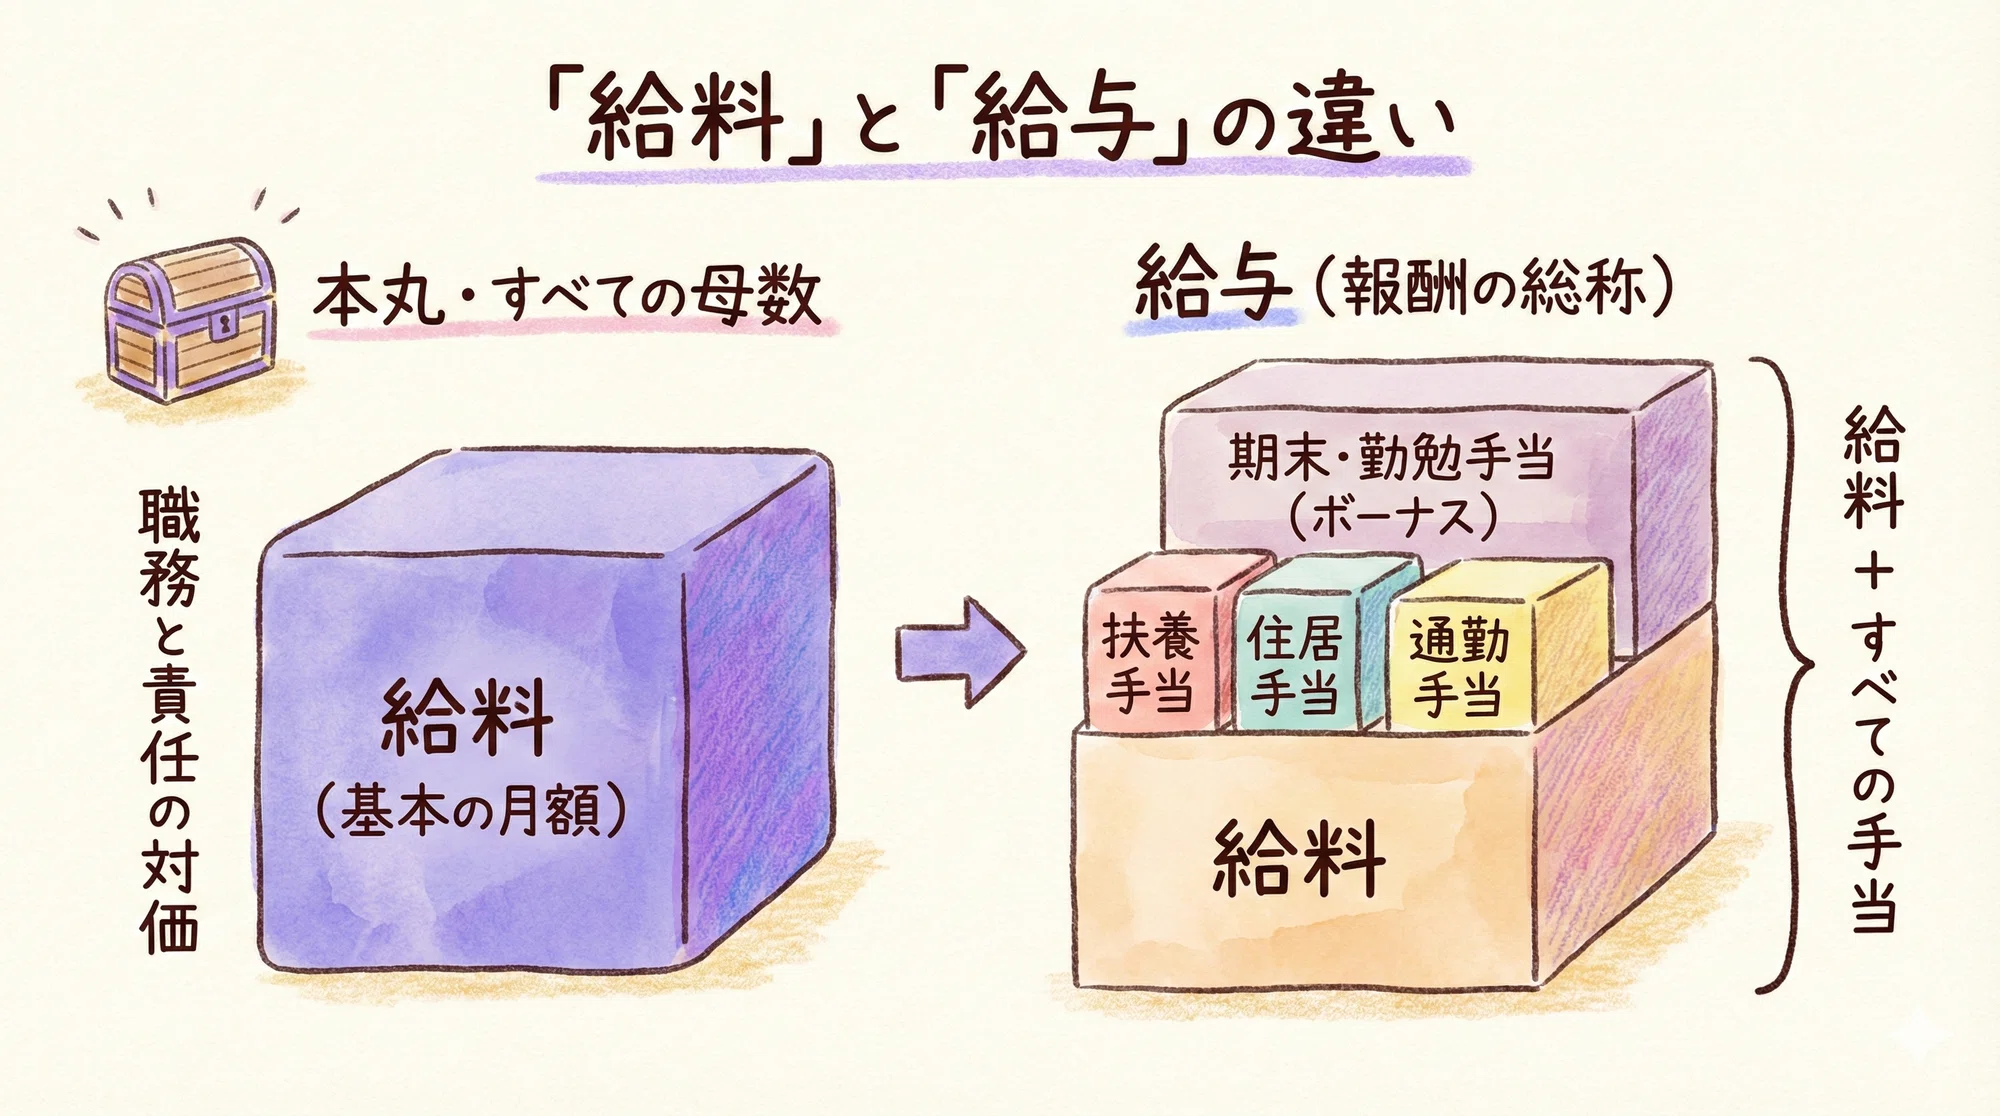
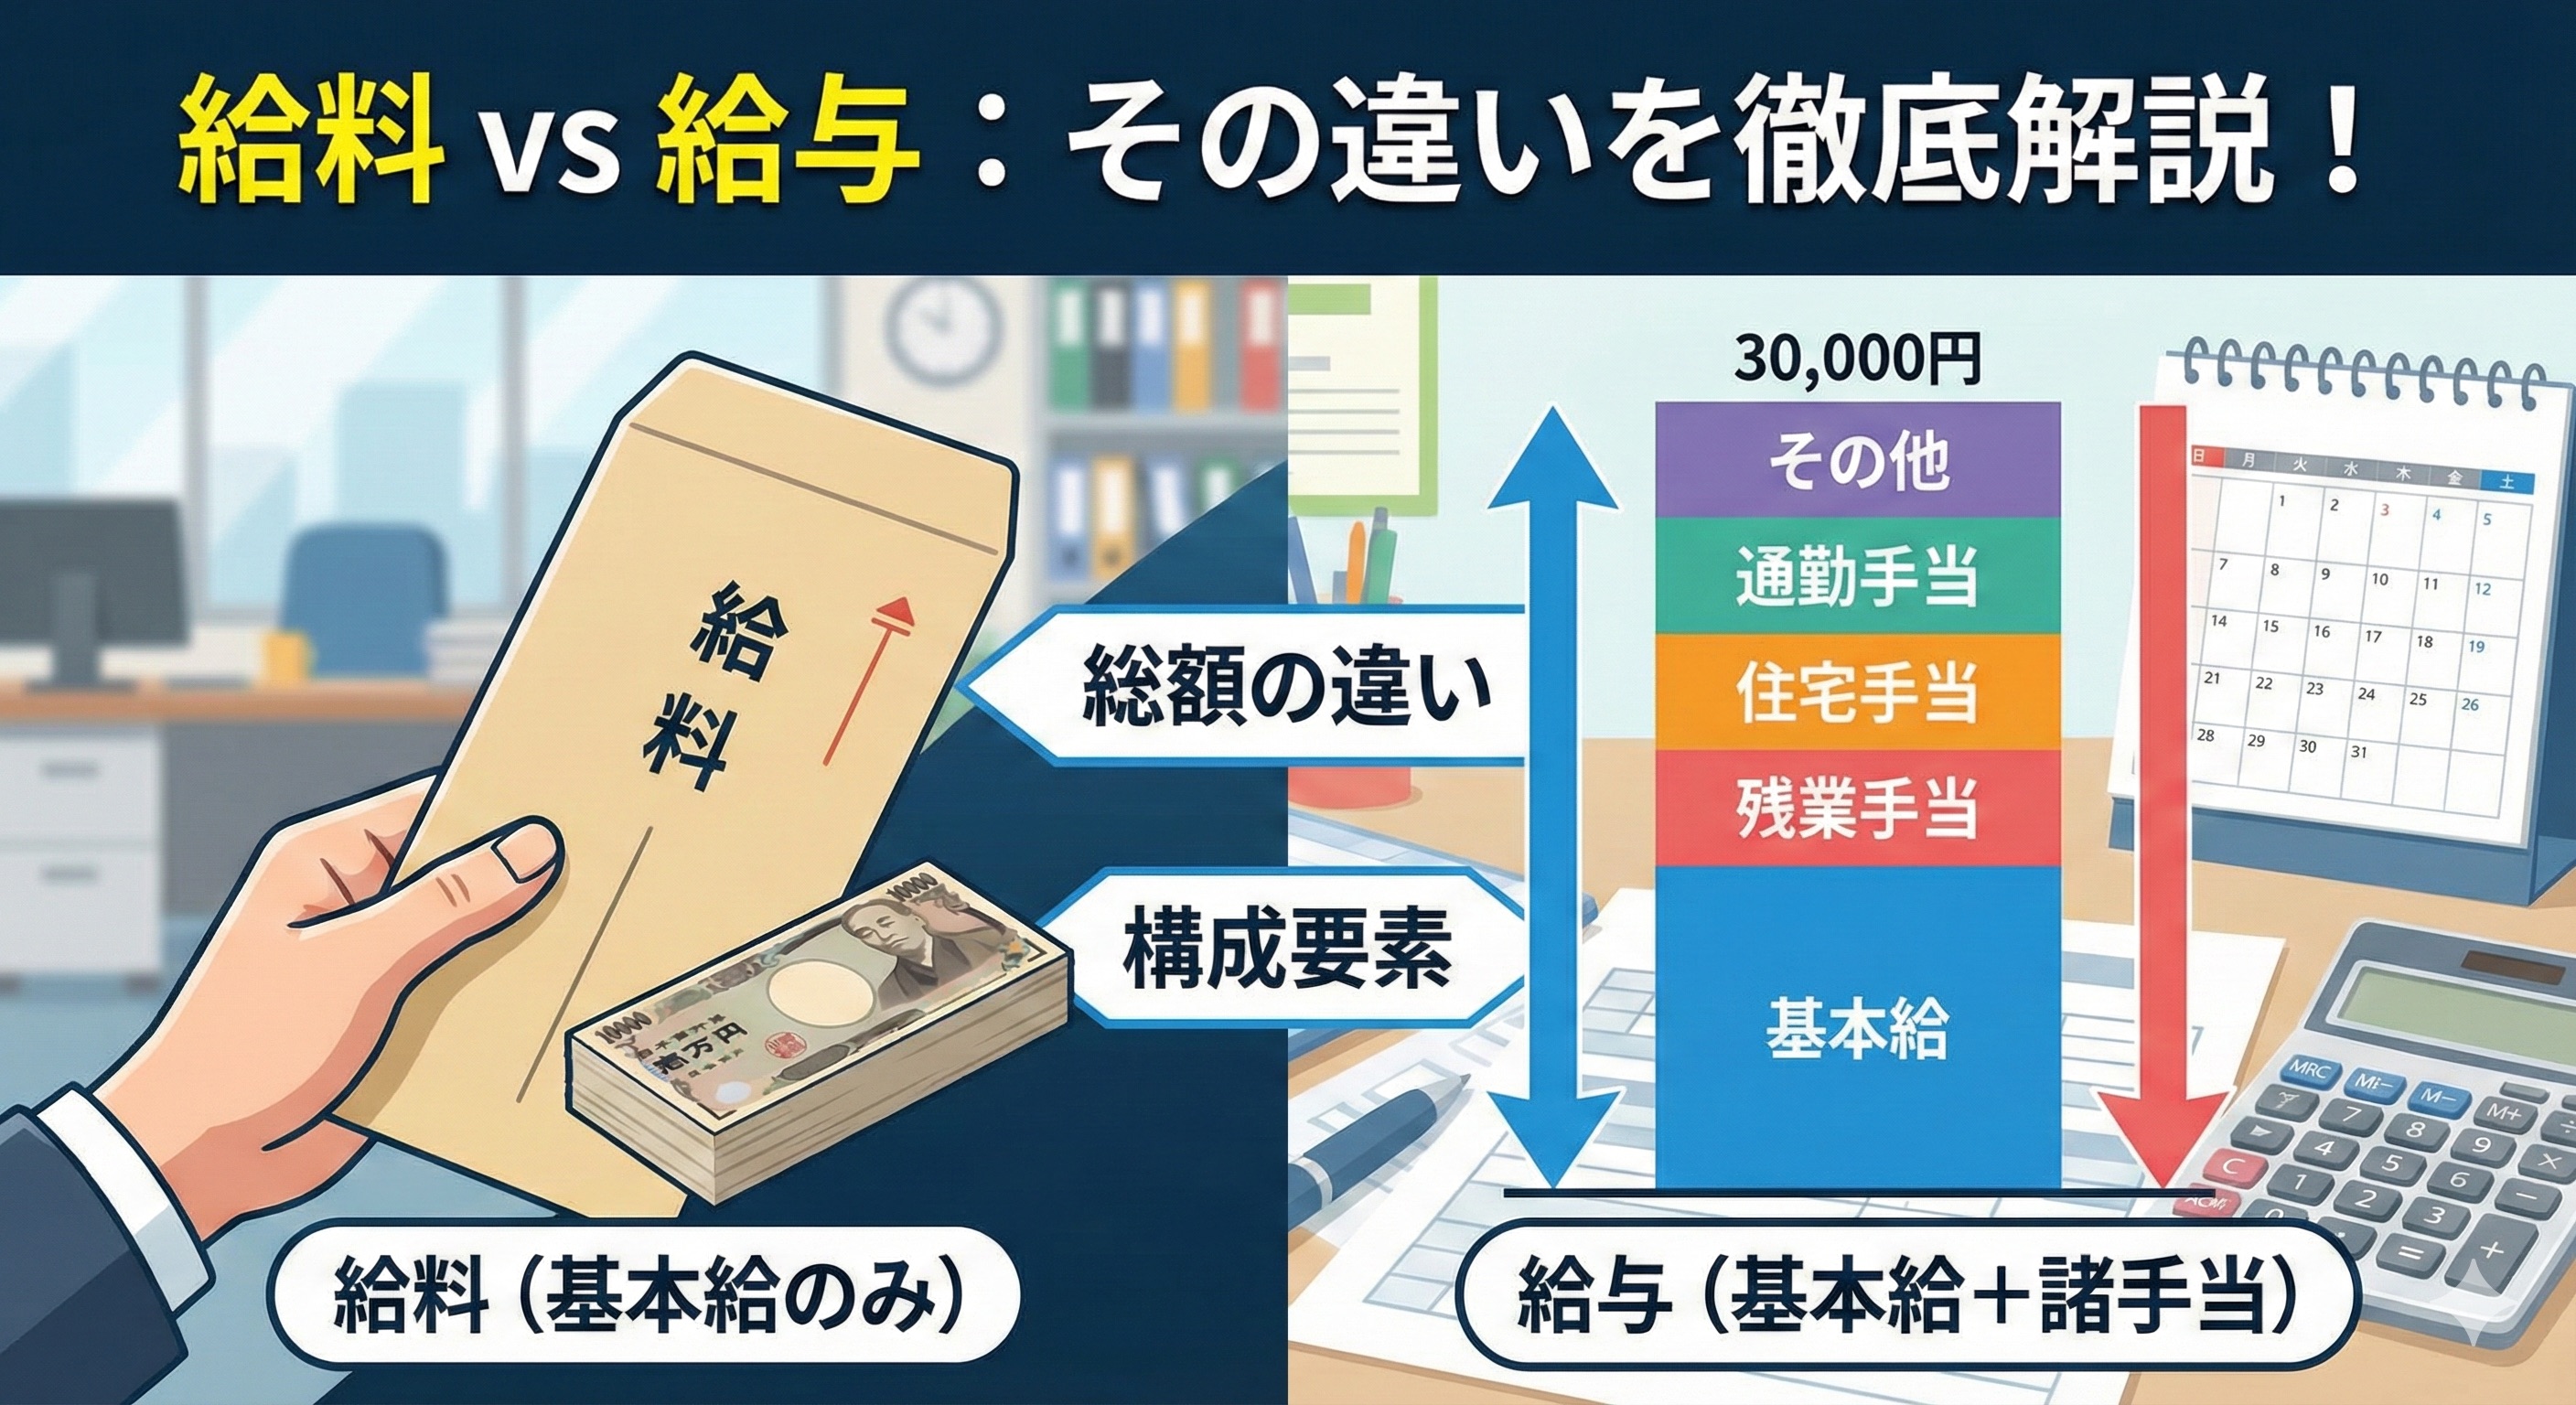
「給与」と「給料」の最も本質的な違いは、「諸手当やボーナスが含まれているかどうか」という包含関係の広さに集約されます。簡潔に整理すれば、「給料」は「給与」を構成する一部分にすぎません。
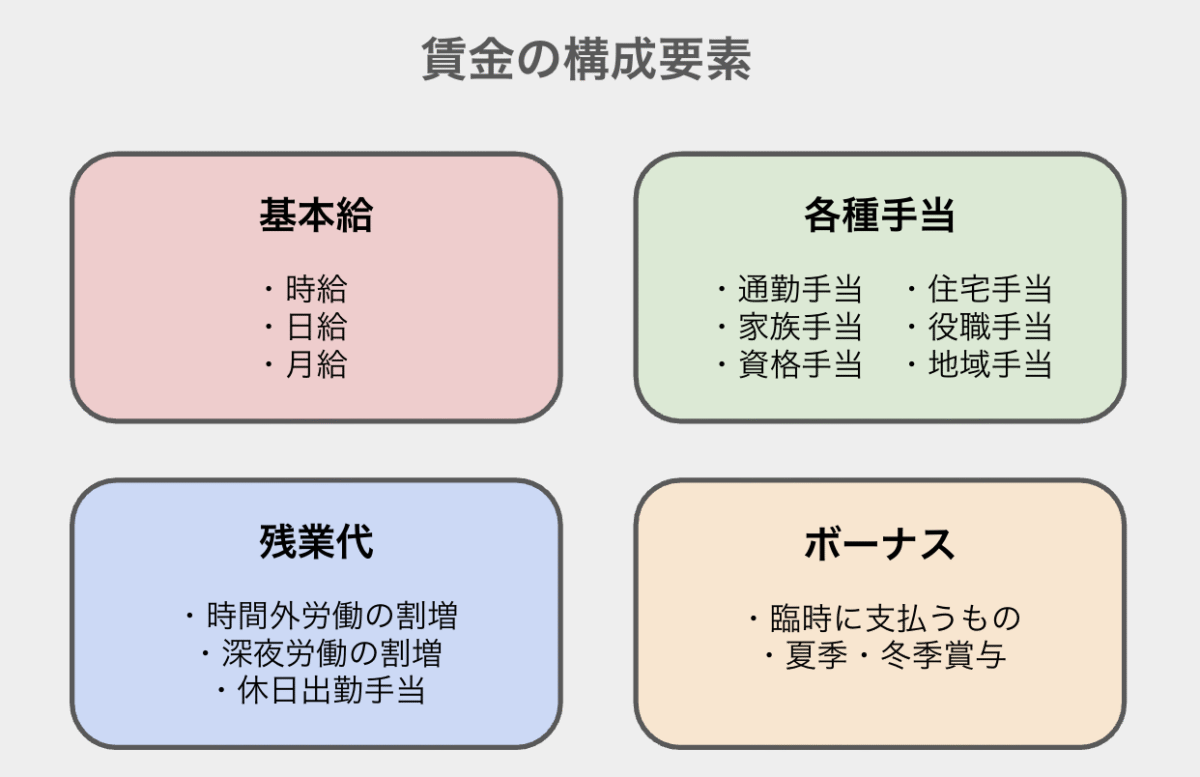
「給料」とは、正規の勤務時間内で提供された労働そのものに対して支払われる純粋な対価、すなわち基本給(ベース給)を指します。ここには残業手当、通勤手当、住宅手当、役職手当といった付加的な支給は一切含まれません。欠勤や遅刻による控除がない限り、毎月固定で支払われる骨格部分が給料です。
一方の「給与」は、雇用主から労働者へ労働の対価として支給される金銭および現物のすべての総称です。給料(基本給)をベースとして、そこに時間外勤務手当(残業代)、休日出勤手当、家族手当、住宅手当、さらには業績に応じた賞与(ボーナス)が加算されます。それだけでなく、通勤定期券の現物支給や社員寮の貸与、社内食堂の補助といった「現物給与」も税務上は給与の範疇に組み込まれます。
この境界線を履き違えると、とりわけ転職活動の実務で痛恨のミスを招きます。転職エージェントの現場キャリアアドバイザーは「履歴書の本人希望記入欄に『希望給料:月額35万円』と記載した場合、採用側は『手当を含まない基本給だけで35万円を希望している』と解釈し、高望みと受け取られて書類選考で弾かれるケースがある」と証言します。額面全体の希望を伝える際は、必ず「希望給与」または「希望年収」という正確な用語を用いなければなりません。
法律・制度上の定義を整理|給与・給料・賃金の明確な違い
ビジネスの現場では、給与や給料に加えて「賃金」「報酬」「所得」といった類似用語が飛び交います。これらが錯綜する原因は、根拠となる法律体系(労働基準法、所得税法、社会保険各法)ごとに定義のスコープが異なる点にあります。
まず、労働法の根幹である労働基準法第11条における賃金の定義を確認すると、「賃金、給料、手当、賞与その他名称の如何を問わず、労働の対償として使用者が労働者に支払うすべてのもの」と規定されています。つまり、労働基準法において「賃金」は最上位の包括概念であり、一般的に言われる給与とほぼ同義として扱われます。退職金や結婚祝金などの恩恵的給付であっても、就業規則や労働協約で支給条件が明文化されているものは法的な「賃金」に該当し、労働債権として保護を受けます。
一方で、税法(所得税法)の世界に入ると、概念の整理はさらに厳密になります。税務上使われるのは主に「給与収入」と「給与所得」の2つであり、「給料」という呼称は公的書類の計算区分としては登場しません。この2つの違いを把握しておくことは、給与所得控除の計算や手取り予測において極めて重要です。
給与収入とは、1年間に勤務先から支給された金銭・現物の総額(いわゆる年間の額面年収)であり、源泉徴収票の「支払金額」欄に記載される数値を指します。自営業者の「売上」に相当する数字と言えます。これに対して給与所得とは、給与収入から会社員の必要経費に相当する「給与所得控除」を差し引いた後の金額を指します。所得税や住民税は、この給与所得からさらに各種所得控除(基礎控除、配偶者控除、社会保険料控除など)を引いた「課税所得」に対して税率が適用される仕組みです。
【比較検証】一目でわかる給与・給料・賃金・手当の属性データ一覧
それぞれの用語が持つ守備範囲と実務上の影響を俯瞰するために、主要な給与関連用語の法的根拠と相場水準を一覧表に整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 給料(基本給) | 所定労働時間に対する固定的対価。手当・賞与・残業代は完全排除。 | 月額総支給の約65%〜80%程度が標準的な適正比率。 | 賞与・退職金・割増賃金(残業代単価)の算定基礎。最も削られてはならない防衛線。 |
| 給与(総支給額) | 基本給+各種諸手当+時間外手当+賞与+現物給与の総合計(額面)。 | 源泉徴収票の「支払金額」に完全合致。税金計算の直接の出発点。 | 求人票で「月給」として誇示されやすい。手当の内訳を開示させることが必須。 |
| 賃金(労基法) | 労働基準法第11条が定める包括的定義。労働の対償として支払われる一切。 | 未払い賃金の請求時効は3年(当分の間の措置)。労働者保護の強力な対象。 | 「業務委託」と偽装されても実態が労働者であれば労基法の賃金保護が強制適用。 |
| 各種手当 | 役職手当、住宅手当、通勤手当、家族手当、固定残業代など。 | 通勤手当は月15万円まで非課税枠あり。固定残業代は時間数・金額の明記義務。 | 会社の就業規則変更で減額や廃止が比較的容易なため、手当偏重の給与はリスク。 |
【実態検証】給与明細の正しい見方と現場目線で見えた「基本給偽装」の罠
給与明細を毎月受け取った際、多くの人が「差引支給額(手取り)」の数字だけを確認して引き出しにしまいがちです。しかし、給与明細の真価は「支給の部」「控除の部」「勤怠の部」の相互バランスを読み解く点にあります。
労働相談の現場において深刻化しているのが、求人票や面接時に魅力的な金額を提示しながら、実際には基本給を極限まで低く設定する「基本給偽装」とも言える賃金設計です。取材に応じた特定社会保険労務士は、悪質な事例について次のように警告を発しています。
「求人票に『月給35万円』と掲示されていたために入社したところ、実際の給料(基本給)は18万円で、残りの17万円が『職能手当7万円』『固定残業手当(45時間分)7万円』『調整手当3万円』で構成されていたという事案がありました。この場合、賞与が『基本給の4カ月分』と謳われていても、支給されるのは18万円×4=72万円にすぎず、月給35万円×4=140万円とは天と地ほどの格差が生じます」
また、労働基準法が規定する割増賃金(残業代)の計算単価からも、住宅手当や家族手当、通勤手当などの除外対象手当を除いた「基本給+一部手当」のみが基礎額とされます。基本給が低ければ時間外労働に対する残業代単価そのものが不当に圧縮されるため、長時間労働に耐えても対価が伸び悩む構造に陥ります。
ネット上の労働コミュニティやSNS上でも、「入社5年目で手当を一方的に打ち切られ、給与が一気に月8万円落ちた」「退職金規程を確認したら『勤続年数×退職時基本給』となっており、愕然とした」という告白が後を絶ちません。基本給と手当の配分割合を点検することは、キャリアの安全保障そのものです。
なお、パートやアルバイトの雇用形態においても同様の力学が働きます。「時給1,300円」として働いた場合、実労働時間×1,300円が「給料」となり、そこに交通費(通勤手当)やシフト貢献手当が上乗せされた総支給額が「給与」となります。パート・アルバイトであっても雇用保険や社会保険の加入基準(週所定労働時間20時間以上等)は給与実態に基づいて判定されるため、手当を含めた月次の給与把握が欠かせません。
額面と手取りの計算方法|所得税と住民税の控除がもたらすリアルな手取り比率
求人情報や給与明細の「総支給額(額面給与)」と、実際に銀行口座へ着金する「手取り額」には、約20〜25%前後の開きがあります。この差額を消失させているのが「控除の部」に並ぶ法定控除群です。
額面から手取りを導き出す計算方程式は次の通りです。
手取り額 = 給与総支給額(額面) − 社会保険料合計 − 所得税 − 住民税
控除項目のうち、最大の重量を占めるのが社会保険料(健康保険料、厚生年金保険料、雇用保険料、40歳以上は介護保険料)です。健康保険料と厚生年金保険料は「標準報酬月額」という給与総額をベースにした区分によって決定され、労使で折半(50%ずつ負担)されますが、本人の負担分だけでも総支給額の概ね14〜15%前後に達します。
続いて差し引かれるのが国税である「所得税」と地方税である「住民税」です。ここで機能するのが前述した「給与所得控除の計算」です。会社員は自営業のように領収書を集めて経費申告を行わない代わりに、年収(給与収入)の規模に応じて法律で定められた一定額が自動的に差し引かれます。
給与総額から社会保険料と各種所得控除を控除した残余に税率を乗じて算出される所得税は、毎月の給与から源泉徴収(概算天引き)され、年末調整で最終精算されます。一方の住民税は「前年の課税所得」をベースに算出された年間税額を、6月から翌年5月までの12分割で天引きされるため、社会人2年目の初夏に「手取りが突然減った」と感じる主因となります。
給与額面が月額30万円(賞与なし、単身世帯、東京都勤務)の場合、社会保険料が約4万5,000円、所得税が約6,000円、住民税が約1万2,000円天引きされ、実際の手取り額は約23万7,000円(手取り率約79%)にとどまります。手取りを把握せず額面だけで生活設計を組むと、家賃設定や貯蓄計画に狂いが生じる結果となります。
一般に知られていない盲点とネットの誤解|転職・労働契約で損をしないための防衛策
ネット上の情報や知恵袋等の質問サイトでは、賃金に関する不正確な俗説が散見されます。それらを正しく正すことで、転職や契約時の交渉力を養うことができます。
誤解①:「賞与は会社の好意によるものだから給与には含まれない」
日常会話では「給料とボーナス」と並列されるため別枠に見えますが、税務上も労基法上も、賞与は明確に給与(賃金)の一部です。健康保険料や厚生年金保険料も賞与から「標準賞与額」を基準として同等率が天引きされますし、当然ながら所得税も課税されます。「今期は業績連動賞与が出たから手取りが増えた」としても、それは一時的な給与の増加に過ぎません。
誤解②:「履歴書の本人希望欄に希望手取り額を書いても問題ない」
企業の採用担当者が最も当惑するミスの代表例です。手取り額は本人の扶養家族の有無、前年の所得、生命保険料控除などの個人的要因によって大きく変動します。企業側が管理できるのはあくまで「額面の総支給(給与)」であるため、本人希望欄に手取りの数値を書くと、意図せぬミスマッチを引き起こします。希望額を記載する場合は、「現在の年収(額面)〇〇万円を基準に、同等以上を希望いたします」のように、額面年収ベースで記述するのが鉄則です。
誤解③:「退職金や休業手当は給料を基準に計算されるから手当が多くても関係ない」
労働基準法第12条が定める「平均賃金」の算定(解雇予告手当や休業手当、労災保険給付の基準)においては、過去3カ月間に支払われた「賃金の総額」がベースとなります。ここには基本給だけでなく残業代や各種手当も含まれます。手当だからといって完全に無価値なわけではありませんが、会社の独自規程に基づく退職金計算では「退職時の基本給(給料)」のみを乗率の基礎と指定している企業が圧倒的多数を占めます。手当偏重の体系は、長期勤続に対するインセンティブを削ぐリスクを内包しています。
【プロの結論】健全な労働条件を見極める判断基準とキャリアの境界線
組織心理学および人事評価論の知見から照らし合わせると、企業の給料(基本給)と手当のバランスには、「社員をどのように処遇したいか」という経営姿勢が露骨に反映されます。給与明細や募集要項から会社の本質を見極めるための判断基準は明確です。
【信頼に値する企業の賃金設計】
月給に占める基本給比率が75〜80%以上を保っており、手当の目的が「職責」や「客観的資格」に明確に紐づいている企業です。基本給が高く設定されている企業は、賞与の支給実績や割増残業代の支払いから逃げず、社員の生活基盤を安定させようというコミットメントを持っています。長期的にスキルを磨き、安定した資産形成を目指す読者は、こうした基本給偏重の企業を選択すべきです。
【慎重な精査を要する要注意企業の賃金設計】
「基本給は15万円台で、職務手当・業務手当・固定残業代などを積み上げて月給30万円に見せかけている」企業です。手当の名称が曖昧で就業規則上の減額基準がブラックボックス化している場合、業績悪化時に手当を削減して人件費を圧縮する防波堤として社員が使われる危険性があります。目先の「見かけの月給」に惑わされず、雇用契約書を交わす前に「基本給はいくらで、諸手当の条件はどうなっているか」を冷徹に確認する自衛策こそが、労働市場を生き抜くための盾となります。
【給与 給料 違い】に関するよくある質問(FAQ)
Q1:パートやアルバイトの時給は「給与」ですか?「給料」ですか?
A1:時給に実労働時間を掛け合わせた金額そのものは「給料(基本給)」に該当します。一方、そこに通勤手当(交通費)や各種手当が加算された総支給額は「給与」となります。給与明細の総支給欄にある金額が給与です。
Q2:履歴書の本人希望記入欄には「給料」と「給与」のどちらを使うべきですか?
A2:必ず「給与」または「年収」を用います。一般的には「貴社規定に従います」と記載するのが最も無難ですが、現在の待遇を維持したい場合は「希望給与(額面年収):〇〇万円以上」のように、手当や賞与を含めた総受取ベース(額面)であることを明確に表現してください。
Q3:ボーナス(賞与)は「給料」に含まれますか?
A3:含まれません。賞与は固定給である「給料(基本給)」とは明確に区別されます。ただし、労働の対価として支給される総額である「給与」および「賃金」には完全に含まれます。
Q4:源泉徴収票の「支払金額」に記載されているのは給与と給料のどちらですか?
A4:「給与(年間給与収入の総額)」です。基本給だけでなく、残業代、諸手当、賞与など、その年に支払われたすべての課税対象額が合算されて記載されています(非課税となる通勤手当などを除く)。
まとめ:今後の動向と失敗しないための判断基準
「給与」は手当やボーナスを含めたすべての労働対価の総称であり、「給料」はその土台となる基本給そのものを指す——この決定的な差異を理解することは、単なる言葉の定義遊びではありません。それは自分の労働価値を正確に把握し、企業側との金銭的トラブルを未然に防ぐための強力な防衛知性です。
働き方の多様化や法改正が進む環境下だからこそ、提示された金額の「内訳」に目を凝らす姿勢が求められます。額面の数字だけに一喜一憂するのではなく、基本給比率の健全性を確かめ、控除後の手取り額を正しく試算すること。その冷静なリテラシーこそが、キャリアと生活を豊かに守り抜くための確固たる礎となります。 (出典: 給与 給料 違い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。