【2026最新】年末調整の保険料控除申告書!損しない書き方と新旧計算
毎年秋から冬にかけて各企業で一斉に始まる年末調整。手元に届いた「給与所得者の保険料控除申告書」と保険会社からの控除証明書を前に、どの欄に何を転記すればよいのか頭を抱える給与所得者は少なくありません。複雑怪奇に見える計算式や新旧制度の入り組んだルールに翻弄され、本来なら受け取れるはずの還付金をみすみす逃しているケースも水面下で多発しています。
税制の改正や行政手続きのデジタル化が進む現在でも、保険料控除の仕組みそのものは依然として自己申告が基本です。支払った保険料を正しく申告し、適切な所得控除を受けることは、家計の手取りを守るための最も身近で確実な防衛策に他なりません。本稿では、迷いやすい書類の具体的な書き方や新旧区分の判定ルール、現場で頻発する記入ミスを防ぐための勘所を徹底的に紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除は「一般・介護医療・個人年金」の3枠あり、新旧制度の組み合わせにより最大12万円(住民税は最大7万円)の所得控除が適用される。
- 要点2:控除証明書の「証明額」ではなく「申告額(年末見込額)」を記入することや、契約者ではなく「保険料の実際の負担者」が控除を受ける点が最大の注意点。
- 要点3:万が一会社の提出期限に遅れた場合や証明書を紛失した場合でも、翌年1月の再調整や確定申告(5年間の更正の請求・還付申告)によって確実に取り戻せる。
書き方を間違えると損する?控除額上限の秘密とミス多発の落とし穴
給与明細を眺めながら「なぜ年末調整で戻ってくる税金の額が人によってこれほど違うのか」と疑問を抱いた経験はないでしょうか。その差を生む大きな要因の一つが保険料控除の申告精度です。特に生命保険料控除は、年間で支払った保険料の全額がそのまま税金から差し引かれるわけではなく、「一定の計算式に基づいて算出された所得控除額」が課税対象となる所得から差し引かれる仕組みになっています。
控除枠には「一般生命保険料控除」「介護医療保険料控除」「個人年金保険料控除」の3つの区分が存在します。契約日が2012年(平成24年)1月1日以降の「新制度」では各枠の上限が所得税4万円(住民税2万8,000円)、合計で最大12万円の控除が受けられます。一方、2011年(平成23年)12月31日以前の「旧制度」では、一般と個人年金の2枠のみで各枠上限5万円、合計最大10万円でした。
ここで多くの人が陥る罠が、「たくさん保険に入っているから上限いっぱいに控除されるはずだ」という思い込みです。同一枠内でいくら多額の保険料を支払っていても、各枠の上限(新制度なら4万円)に達した時点でそれ以上の節税効果は生まれません。逆に、枠を正しく配分して申告しなかったために、本来合算できるはずの旧制度契約のメリットを打ち消してしまうケースも現場では目立ちます。
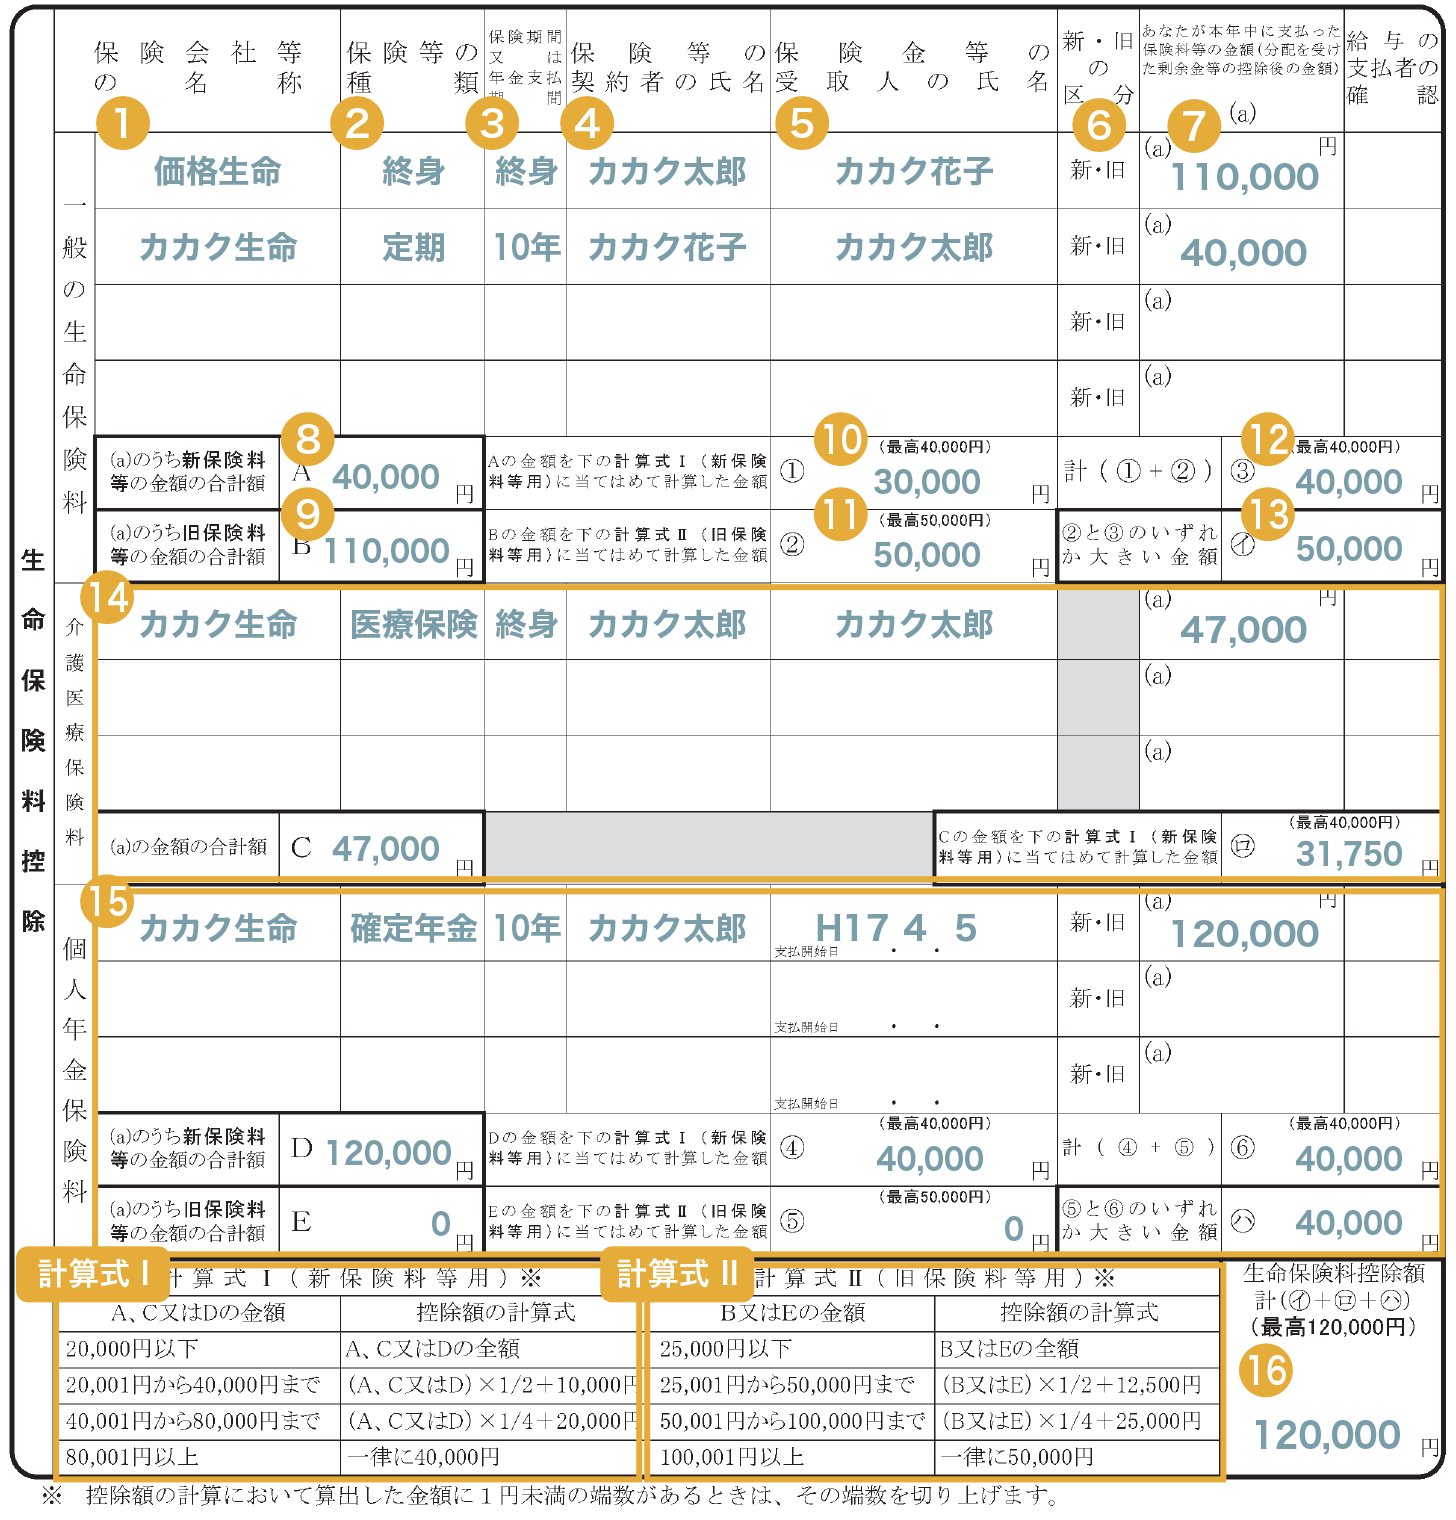
【2026年最新】保険料控除申告書の記入例と生命保険料控除証明書の見方
国税庁が配布する「給与所得者の保険料控除申告書」を作成する際、まず手元に用意すべきなのが、各保険会社から10月中旬以降に郵送(または電子交付)されてくる「生命保険料控除証明書」です。このハガキサイズの証明書を正しく読み解くことこそが、記入ミスの9割を防ぐ鍵となります。
最も問い合わせが多い落とし穴が、「証明額」と「申告額(参考額・年末見込額)」のどちらを書くべきかという問題です。証明書の発行時点(9月〜10月頃)までに払い込まれた実績が「証明額」であり、12月末までに払い込みが継続することを前提とした金額が「申告額」として記載されています。年末調整の申告書に記入すべきは、12月まで支払う予定の「申告額(年末見込額)」です。これを誤って「証明額」で書いてしまうと、10月〜12月分の支払保険料が控除から漏れ、還付額が減額されてしまう直接的な原因になります。
具体的な記入手順は以下の通りです。
第一に、証明書に記載された「保険会社等の名称」「保険等の種類(終身、定期、医療など)」「保険期間」「保険契約者の氏名」「保険金等の受取人氏名および続柄」を、申告書の該当欄へ正確に転記します。第二に、「新・旧の区分」のチェック欄です。契約日を確認し、該当する区分に丸を付けます。第三に、前述の「あなたが本年中に支払った保険料等の金額(申告額)」を記入します。
個人年金保険料控除を申告する場合はさらに注意が必要です。個人年金として控除を受けるには、単に私的年金商品に加入しているだけでなく、「個人年金保険料税制適格特約」が付加されている必要があります。この要件を満たしていない契約は、商品名に「年金」と入っていても「一般生命保険料控除」の枠で申告しなければなりません。手元の控除証明書の適用区分欄に「個人年金」と明記されているかを必ず確認してください。
新制度と旧制度の違いと計算方法|控除額シミュレーション完全比較
新旧制度が混在している加入者の場合、計算式は一段と複雑になります。申告書の右側にある計算スペースを使って手動で算出することも可能ですが、制度の構造を理解していなければ検算すらおぼつきません。以下の比較表で、新制度と旧制度の控除上限および計算の分岐点を確認してみましょう。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 新制度(2012年以降) | 3区分(一般・介護医療・年金) 各枠の上限:所得税4万円/住民税2.8万円 年間支払額8万円超で上限到達 | 合計上限:所得税12万円/住民税7万円 | 介護医療枠が新設されたことで、医療保険単体でも控除が使いやすくなった半面、各枠の単体上限は縮小された。 |
| 旧制度(2011年以前) | 2区分(一般・年金) 各枠の上限:所得税5万円/住民税3.5万円 年間支払額10万円超で上限到達 | 合計上限:所得税10万円/住民税7万円 | 一般生命保険料枠の上限が5万円と高いため、長年継続している大型の定期保険や終身保険がある場合は単独利用が有利。 |
| 新旧併用時のルール | 同枠内で新旧双方ある場合: 新旧合算(上限4万円)または旧単独(上限5万円)を選択 | 全体上限:所得税12万円(住民税7万円) | 旧制度の年間支払額が6万円を超えている場合、新旧合算するより旧制度のみで申告した方が控除額が大きくなる逆転現象に注意。 |
新旧併用時の計算において、国税庁の計算式では「新制度の計算額 + 旧制度の計算額」を足し合わせることができますが、その合計額の上限は4万円と定められています。一方、旧制度単独であれば上限は5万円です。つまり、「旧制度の支払額が年間6万円を超えている契約」を持っている枠については、無理に新制度の契約を足し合わせず、旧制度単独で計算した方が控除額が高くなるという数学的な分岐点が存在します。
手計算によるミスを防ぐためには、国税庁の公式ウェブサイトが提供している「年末調整控除額の自動計算シミュレーション」ツールや、各民間保険会社がマイページ上で公開している自動計算ツールの活用が推奨されます。支払額をそのまま入力するだけで最も有利な組み合わせが自動出力されるため、手作業で式を追うリスクを根本から排除できます。
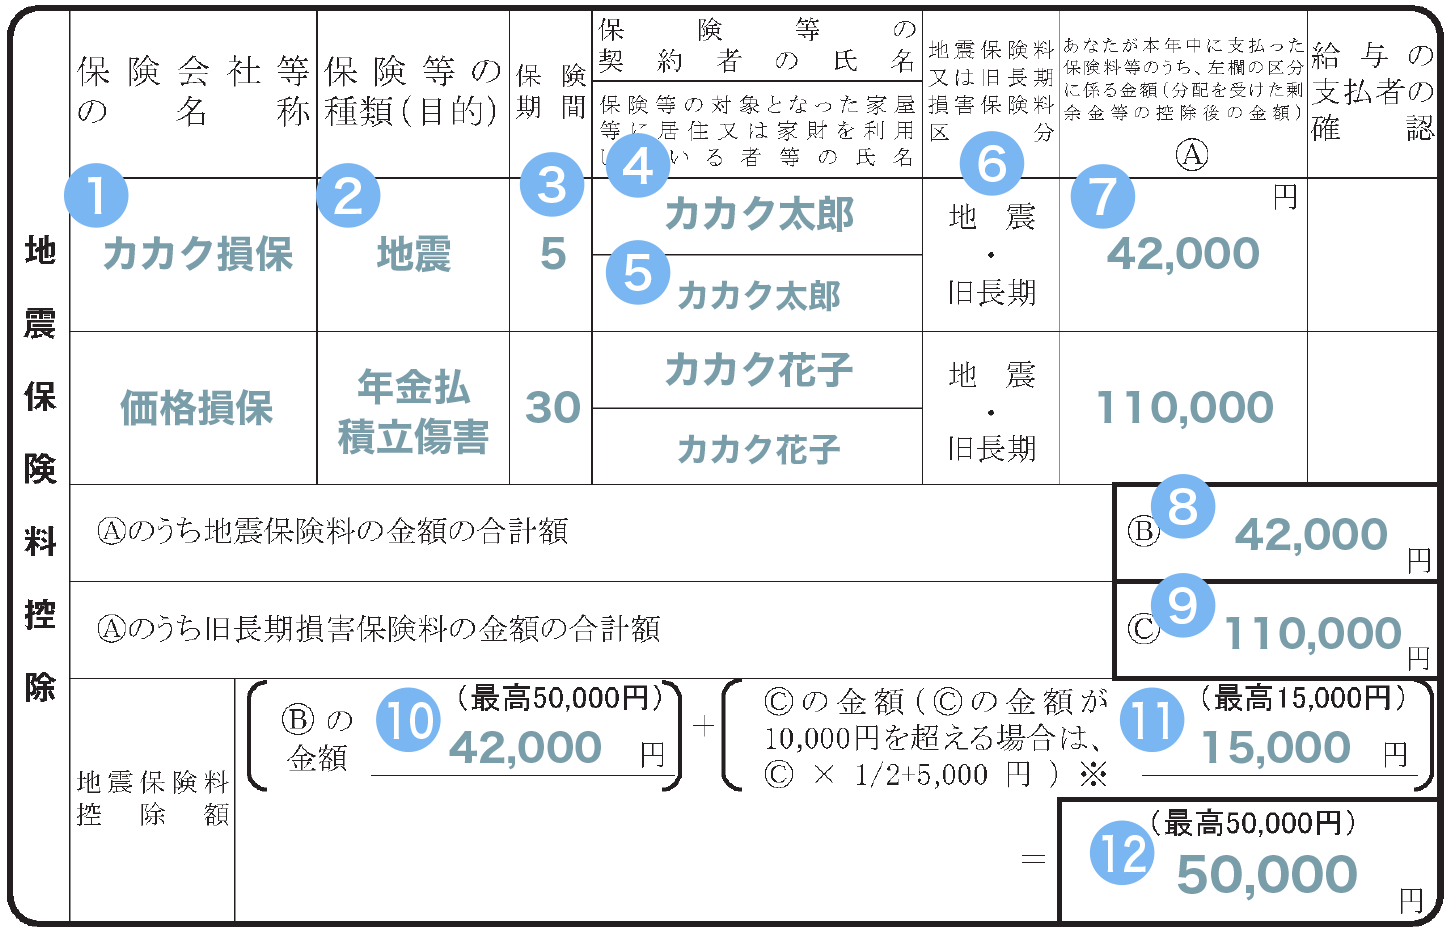
一般に知られていない盲点とネットの誤解|妻名義の保険や地震保険の真実
インターネット上の質問掲示板やSNSで毎年のように議論が巻き起こるのが、「専業主婦やパートである妻名義で契約した生命保険は、夫の年末調整で控除できるのか」という論点です。ネット上には「契約者本人の名義でなければ一切控除できない」という誤った解説が散見されますが、これは税務上の事実と異なります。
国税庁の所得税基本通達によれば、生命保険料控除の対象となるのは「保険料を実際に負担(支払)した者」です。契約者が妻の名義であっても、その保険料が夫の銀行口座から引き落とされていたり、夫の収入から現実に支払われている実態があり、かつ保険金の受取人が本人または配偶者・親族である場合、夫の年末調整において控除対象として申告することが法律上認められています。ただし、共働き夫婦で妻自身の口座から保険料が引き落とされている場合は、夫側で控除を受けることはできません。あくまで「支払原資の出どころ」が判定基準です。
また、生命保険と並んで申告書に記載する「地震保険料控除」についても固有の落とし穴が存在します。火災保険の契約に付帯して加入する地震保険料は、年間支払額の全額(最大5万円、住民税は最大2万5,000円)が控除対象になります。しかし、2006年の税制改正以前に結ばれた「旧長期損害保険料」の経過措置を利用する場合、1契約あたりの控除上限は1万5,000円にとどまり、同一契約で地震保険料と旧長期損害保険料の双方が記載されている場合は、どちらか一方有利な方しか選べません。証明書をろくに読まずに合算して申告し、税務署や会社の人事担当者から差し戻されるトラブルは後を絶ちません。
さらに、「保険料控除証明書を捨ててしまった・見当たらない」という事態に直面した際の初動も重要です。紛失に気づいた時点で、契約している保険会社のウェブサイトの契約者ページ(マイページ)にログインすれば、即座に電子発行(PDFダウンロード)が可能な体制が整っています。郵送再発行を依頼すると到着までに1週間前後を要するため、提出期限が迫っている場合はオンラインでの再発行手続き一択となります。
【実態検証】現場の人事労務担当者と書類作成者のリアルな声
年末調整の申告シーズン、企業の総務・労務担当者の現場はまさに修羅場と化します。都内IT企業で労務管理を統括するマネージャーは、次のように現場の苦悩を打ち明けます。
「毎年11月下旬になると、全社員から集まった申告書の確認に追われますが、全体の約3割に何らかの不備があります。最も多いのは証明書の添付漏れ、次いで『申告額』ではなく『証明額』を書いてしまう計算ミス、そして新旧区分のチェック間違いです。提出期限の直前に差し戻し通知を出すと社員側も苛立ちますが、税務署への適正な法定調書提出のためには妥協できません」
一方、従業員側のコミュニティやSNS上でも、「紙の書類が細かすぎて老眼には見えない」「毎年のことなのに計算式の意味が全く頭に入ってこない」といった阿鼻叫喚の声が毎年数多く投稿されています。この構造的な摩擦を解消するために国が推進しているのが、「国税庁年末調整各種申告書」の電子化とマイナポータル連携です。
企業が年末調整の電子申告システムを導入している場合、従業員は保険会社から送られてくるXML形式の電子データをマイナポータル経由等で取り込むだけで、転記作業も新旧の計算も完全自動で完了します。人的な書き間違いや紛失のリスクを物理的にゼロにできる画期的な仕組みですが、中小企業を中心に「システムの導入コストや社内リテラシーの壁」から、依然として紙の申告書を配布・回収している事業所が数多く残存しているのが実情です。

【プロの結論】年末調整の電子化に向いている人・紙提出を選ぶべき人の判断基準
手続きがデジタルへと舵を切る過渡期において、個々の従業員はどちらの方式を優先的に活用すべきなのでしょうか。会社がウェブ申請と紙提出の双方を選択肢として提示している場合の、明確な判断基準を提示します。
【電子申告(WEB・マイナポータル連携)を強く推奨する人】
- 複数の生命保険、個人年金、地震保険に加入しており、控除枠の計算が多岐にわたる人
- 過去に証明書の紛失や計算ミスによる差し戻しを経験したことがある人
- マイナンバーカードを保有し、日頃からスマートフォンの扱いに慣れている人
【従来の紙提出を慎重に選ぶべき人】
- 加入している保険が1〜2件のみで、毎年支払額が完全に固定化されている人
- 契約している中小の共済や一部の保険会社がXMLデータの電子交付に対応していない人
- 職場のIT環境が整っておらず、マニュアルのないシステム操作に強いストレスを感じる人
万が一、社内の提出期限にどうしても間に合わなかった場合や、年末調整後に証明書が部屋の奥から出てきた場合でも、絶望する必要はありません。年末調整はあくまで「会社が代理で行う概算精算」に過ぎないからです。翌年1月中に社内再調整が間に合わない場合でも、翌年2月16日から3月15日までの確定申告(還付申告)を行えば、払いすぎた税金は何の問題もなく手元に戻ってきます。還付申告だけであれば申告期限後も過去5年間遡って請求することが可能です。「間に合わなかったから諦める」という選択だけは絶対に避けてください。
【年末 調整 保険 料 控除 書き方】に関するよくある質問(FAQ)
Q1:パートで働く妻の名義で契約している医療保険は、夫の年末調整で控除を受けられますか?
A1:はい、控除を受けられます。生命保険料控除の適用要件は「保険料を実際に負担した人」であるため、契約者が妻名義であっても、夫の給与口座から保険料が引き落とされている、または夫の家計費から実質的に支払われている場合は、夫の申告書に記入して問題ありません。その際、続柄欄には「妻」と記入してください。
Q2:11月の会社提出期限までに保険会社から控除証明書が届かない、または紛失した場合はどうすればいいですか?
A2:まずは加入している保険会社の契約者専用ウェブサイト(マイページ)を確認してください。多くの保険会社で電子証明書(PDFやXML形式)が即時再発行可能です。紙の原本が必要な場合でも、WEBから再発行申請を行えば数日で郵送されます。社内の締切に物理的に間に合わない場合は、事前に労務担当者へ「再発行中」である旨を伝え、1月の最終調整に回してもらうか、翌年の確定申告で直接税務署へ申告してください。
Q3:一般生命保険料を年間20万円支払っていますが、計算すると控除額が4万円(旧制度なら5万円)にしかなりません。記入ミスでしょうか?
A3:記入ミスではありません。所得税の生命保険料控除には法律上の上限額が設定されており、新制度の一般生命保険料控除は年間支払額が8万円を超えると、どれだけ支払っても一律「4万円」で頭打ちになります。旧制度の場合でも年間10万円超の支払いで一律「5万円」が上限です。これ以上の控除を受けたい場合は、まだ枠が余っている「介護医療保険料」や「個人年金保険料」の枠を活用する必要があります。
まとめ:正しい申告で手取りを守るための最終チェックリスト
年末調整の保険料控除申告書は、一見すると無味乾燥な記号と数字の羅列に見えますが、本質的には「自らの労働の対価として得た給与から、正当な権利として税金を取り戻すプロセス」です。ルールが複雑だからと敬遠したり、適当に数字を埋めて提出してしまえば、積み重なる損失は数年で数万〜数十万円規模に膨らみかねません。
手元の控除証明書の「申告額」を確認したか、新旧のチェックボックスは間違っていないか、そして妻名義の保険の支払実態を正しく反映させたか。提出前のわずか数分間の最終確認が、12月や1月の給与明細に明記される還付金の確かな手応えへと変わります。制度の構造を冷静に理解し、漏れのない適正な申告を完遂してください。 (出典: 年末 調整 保険 料 控除 書き方(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。